

Le Brent reste au-dessus de 100 dollars malgré le déblocage de 100 millions de barils par le G7
La détente reste modeste sur le marché pétrolier. Lundi matin, le Brent évoluait autour de 101,7 dollars le baril et le WTI près de 90 dollars, malgré la décision des pays du G7 de puiser 100 millions de barils de brut et de diesel dans leurs réserves d'urgence. Le conflit entre les États-Unis et Israël d'une part et l'Iran d'autre part continue de maintenir une forte prime de risque sur les approvisionnements, alors même que les exportations du Moyen-Orient se redressent.
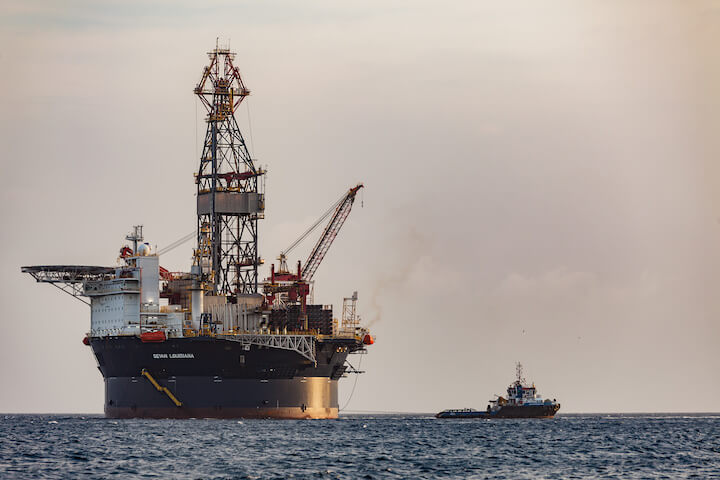
Le pétrole revient, mais par des routes plus risquées
Les flux de brut en provenance du Moyen-Orient se sont nettement redressés ces dernières semaines. Selon les données de transport maritime citées par Reuters, ils ont dépassé leurs niveaux d'avant-guerre pendant quatre des sept derniers jours de septembre.
Cette amélioration ne signifie pas pour autant un retour à la normale. Le trafic par le détroit d'Ormuz reste exposé aux attaques et aux incidents maritimes, tandis que plusieurs producteurs du Golfe ont dû adapter leurs circuits d'exportation. L'Arabie saoudite utilise notamment davantage son oléoduc Est-Ouest et d'autres itinéraires alternatifs.
La hausse des volumes disponibles s'accompagne ainsi d'une logistique plus longue et plus coûteuse. Les tarifs de fret et les primes d'assurance ont fortement augmenté, ce qui limite l'effet baissier du retour des barils sur le marché.
L'OPEP+ temporise sur ses quotas pour 2027
Réunie dimanche, l'OPEP+ a décidé de maintenir inchangés ses objectifs de production pour novembre. L'organisation a en revanche repoussé une revue de ses capacités de production qui doit servir de base à la répartition des quotas entre ses membres à partir de 2027.
La guerre a perturbé plusieurs projets d'augmentation des capacités au Moyen-Orient et rendu les estimations plus incertaines.
Il serait donc excessif de conclure que l'OPEP+ renonce à fixer un cadre d'offre pour l'année prochaine : c'est la répartition future des objectifs de production qui reste en suspens.
Cette prudence souligne l'incertitude qui entoure encore l'offre mondiale. Les producteurs doivent arbitrer entre le retour progressif des exportations régionales, les capacités réellement disponibles et un contexte géopolitique susceptible d'évoluer rapidement.
Le raffinage reste un autre point de tension
La situation ne se résume pas aux volumes de brut extraits. Plusieurs installations de raffinage au Moyen-Orient et en Russie ont été endommagées ou perturbées, ce qui maintient des tensions sur certains produits pétroliers, en particulier le diesel. Le marché doit donc absorber simultanément une reprise irrégulière des exportations de brut et des capacités de transformation plus contraintes. C'est une autre raison pour laquelle l'apport ponctuel de réserves stratégiques ne se traduit pas mécaniquement par une chute des cours. La capacité du Brent à repasser durablement sous 100 dollars dépendra ainsi non seulement des volumes disponibles, mais aussi de la normalisation des routes maritimes et des infrastructures de raffinage.
Des prix du pétrole qui entretiennent la pression inflationniste
Un pétrole durablement cher reste surveillé pour ses conséquences sur l'inflation. La hausse de l'énergie contribue aux tensions sur les prix et fait partie des facteurs susceptibles de maintenir les rendements obligataires à des niveaux élevés.
Le Treasury américain à dix ans a atteint 5,34 % la semaine dernière, son niveau le plus élevé depuis 2002, avant de refluer. En Europe, la France subit en parallèle une tension qui lui est propre : l'écart de rendement entre l'OAT et le Bund allemand à dix ans a dépassé 150 points de base vendredi avant de terminer la semaine autour de 140 points. Il a gagné environ 34 points sur cinq séances, sa plus forte progression hebdomadaire depuis dix-sept ans.
Le pétrole n'explique pas directement cette prime de risque française. Il ajoute en revanche une contrainte supplémentaire à un environnement déjà marqué par des taux longs élevés et de fortes incertitudes géopolitiques.


